Les énergies renouvelables englobent diverses technologies qui exploitent les forces naturelles telles que le soleil, le vent, l’eau, la biomasse et la chaleur terrestre pour produire de l’énergie. Ces sources ont l’avantage majeur d’émettre très peu de CO2, ce qui les rend indispensables dans la lutte contre le changement climatique. En décarbonant le secteur énergétique, à la fois l’un des plus grands pollueurs et en pleine expansion, elles jouent un rôle crucial dans la transition vers un avenir plus durable.
En outre, les énergies renouvelables réduisent la dépendance aux combustibles fossiles, stimulent l’innovation technologique, créent des emplois et dynamisent l’économie. Leur adoption est donc non seulement une nécessité environnementale mais aussi une oppor- tunité économique et sociale.
Les énergies renouvelables ont un rôle clé dans la transition énergétique en tant que levier de décarbonation du secteur électrique, le plus émetteur de CO2
La production d’électricité est aujourd’hui le premier secteur émet- teur de CO2. Le monde continue à recourir en grande quantité aux énergies fossiles dans des centrales thermiques, qu’elles soient au charbon, au gaz ou au pétrole. Ces modes de production émettent pourtant beaucoup plus de CO2 que les énergies bas-carbone. L’in- tensité carbone (gCO2/kWh) du charbon est par exemple presque 70 fois plus importante que celle de l’énergie éolienne. Le gaz est une meilleure option en termes d’émissions de carbone, avec une intensité carbone trois fois inférieure. Cependant, il reste dix fois plus polluant que l’énergie solaire et même 25 fois plus que l’énergie éolienne.

Dans le monde, plus de 60% de l’électricité est produite à partir de combustibles fossiles. Les 5 plus gros pays producteurs d’électricité, que sont la Chine, les États-Unis, l’Union Européenne, l’Inde et la Russie, produisent plus de 60% de l’électricité mondiale. Or, ce ne sont pas les meilleurs élèves. La Chine et l’Inde, en particulier, tirent à la hausse l’intensité carbone moyenne du mix électrique mondial. Chiffre notable, la part de charbon dans le mix électrique chinois est de 61%. Il est même de 74% en Inde. L’UE fait mieux, sans être exemplaire, avec tout de même encore 40% de production électrique carbonée.
Certains pays disposant d’une intensité du mix énergétique très faible montrent néanmoins que décarboner l’électricité est possible.
Dans certains cas, des ressources naturelles abondantes permettent un développement significatif des énergies décarbonées, comme c’est le cas au Paraguay, dont 100% de la production électrique est d’origine hydraulique. D’autres exemples incluent des mix éner- gétiques où l’éolien et le solaire occupent une place importante, parallèlement à un développement du nucléaire, ou encore des mix énergétiques principalement basés sur l’énergie nucléaire, comme en France.
Les sources d’énergies bas carbone permettent de réduire presque à néant l’intensité carbone du mix électrique, diminuant ainsi les émissions du secteur de manière significative. D’où un rôle clé des énergies renouvelables au sein de la transition énergétique.

Les énergies solaire et éolienne ont un rôle à part et des perspectives de croissance importantes
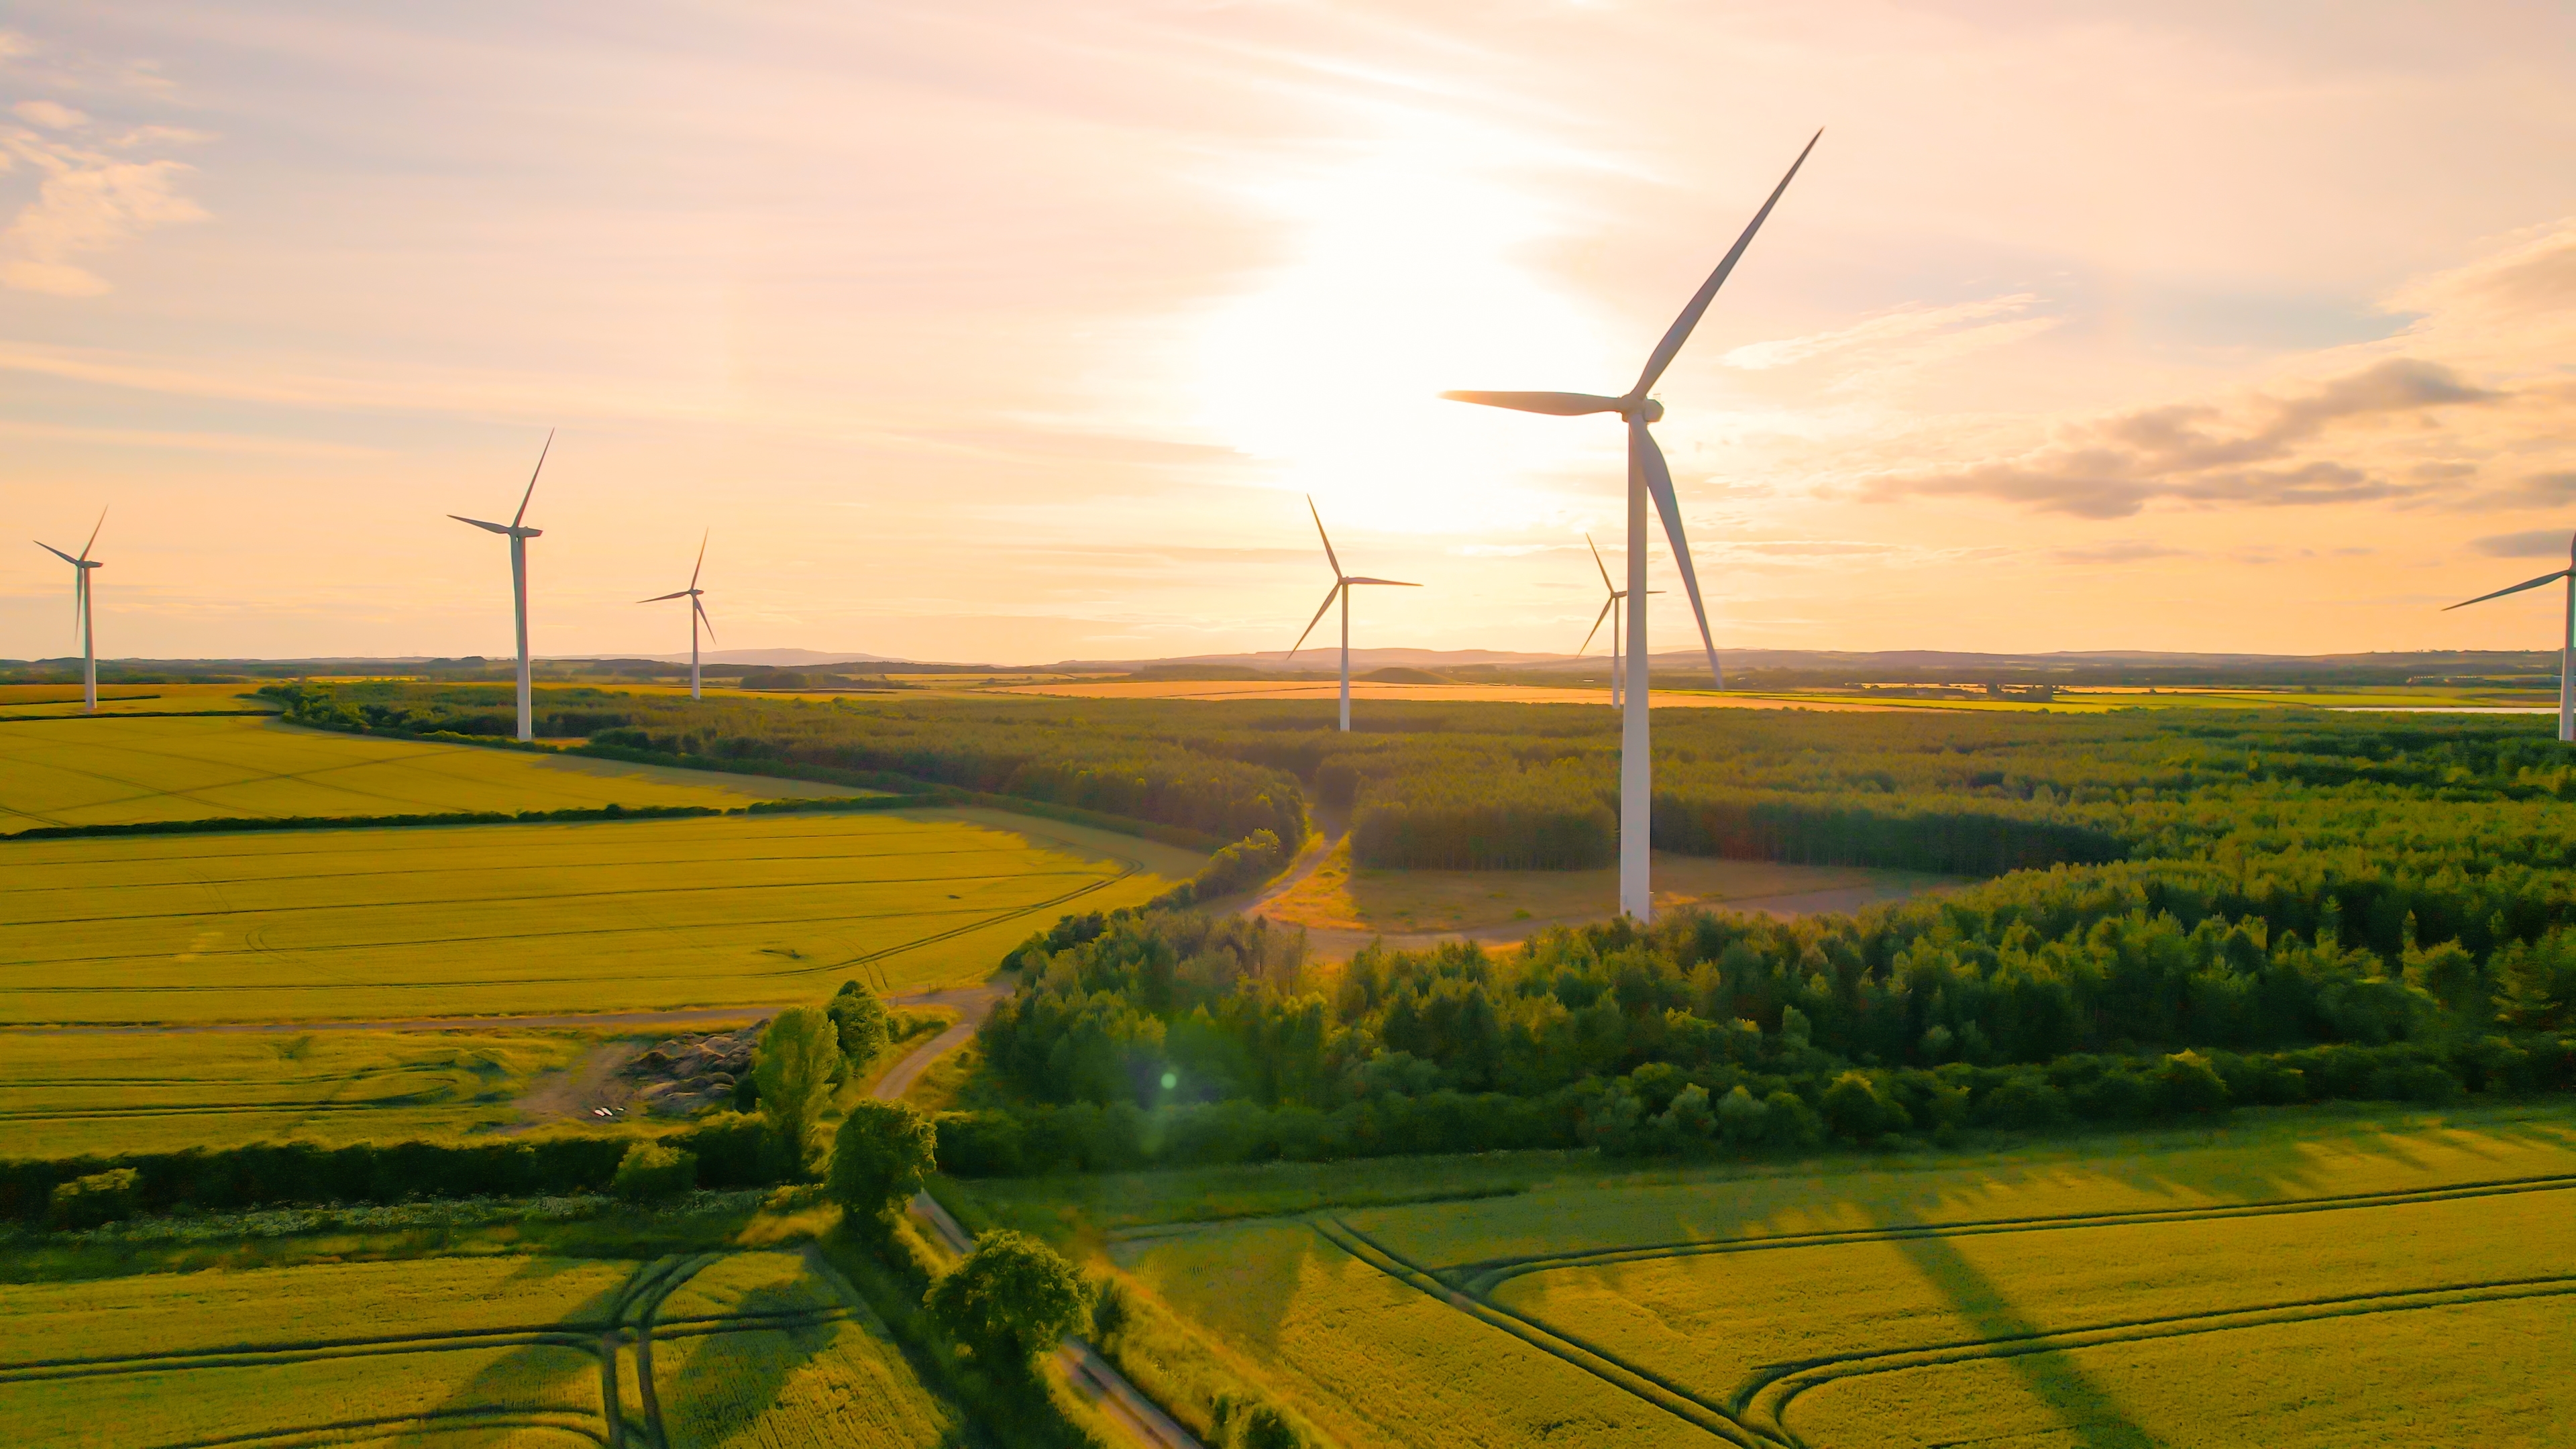
Aujourd’hui, 30% de l’électricité mondiale provient de sources renouvelables, qu’il s’agisse d’hydroélectricité ou d’autres énergies renouvelables. La moitié de cette production est assurée par l’énergie hydraulique tandis que les autres énergies renouvelables jouent un rôle moins important. Cependant, la croissance de l’éolien et du solaire au cours des dernières années est sans précédent. En 2025, la somme de l’éolien et du solaire devrait dépasser la production hydraulique. D’ici 2050, dans un scénario Net Zéro, le mix élec- trique mondial devrait tendre vers un tiers d’électricité solaire et un tiers d’électricité éolienne. Nous sommes sur la bonne voie.

Géographiquement, cette croissance de l’éolien et du solaire a débuté dans les pays développés, notamment en Europe et aux États-Unis, avant que la Chine ne fasse décoller le marché. Les taux de croissance sont aujourd’hui élevés, de plus de 15% par an en moyenne depuis 2010 pour l’éolien et de plus de 30% par an en moyenne depuis 2010 pour le solaire.

Cette augmentation a été permise par une baisse très significative des coûts de production et d’installation.
Sur la dernière décennie, les technologies éoliennes et photovol- taïques ont connu des baisses très importantes de leurs coûts d’ins- tallations. Selon l’IRENA, les coûts d’installation ont baissé de 86% pour les panneaux solaires, 49% pour les éoliennes terrestres et 48% pour les éoliennes en mer.
Ces baisses se retrouvent ensuite dans les coûts de production de l’énergie que l’on peut mesurer grâce au coût actualisé de l’énergie, communément appelé LCOE. Les LCOE de ces trois technolo- gies ont connu des baisses significatives, situées entre 63% et 90% depuis 2010, rendant les technologies renouvelables compétitives par rapport au LCOE d’installations fossiles.


Des défis restent à surmonter pour assurer une croissance durable des énergies solaire et éolienne
Défi n°1 | Une production très concentrée
Les principaux producteurs se concentrent en Chine, que ce soit pour les éoliennes ou les panneaux solaires. Cette concentration est particulièrement forte pour ce qui est de la production de panneaux solaires.
En effet, la Chine possède la majorité des capacités de production, non seulement des panneaux solaires, mais aussi de toutes les étapes en amont, comme la production du silicium brut, en passant par la mise en forme en plaquettes, ou la production de cellules photovoltaïques.
L’Agence internationale de l’énergie (AIE) remarque que cette concentration s’est accrue sur la dernière décennie. Par exemple, le silicium était, en 2010, produit dans plusieurs régions : Europe, Amérique du Nord, Asie. Aujourd’hui, presque 80% du silicium mondial est produit en Chine. En ce qui concerne les panneaux solaires, 75% proviennent maintenant de Chine, un chiffre en forte hausse par rapport au chiffre de 56% de 2010.

Défi n°2 | Adaptation du réseau
Les énergies renouvelables présentent plusieurs caractéristiques qui les distinguent des modes de production thermique.
Elles sont variables et intermittentes, car elles dépendent de conditions naturelles fluctuantes comme le vent et le soleil. De ce fait, le réseau électrique doit s’adapter pour toujours garantir une adé- quation entre la demande et la production. Cela peut se faire en modulant la production (l’offre) grâce à des moyens de stockage ou des modes de production thermique décarbonée. Une autre méthode est de moduler la demande, en diminuant la consom- mation de certains acteurs. On dit qu’ils s’effacent ou qu’ils font de l’effacement.
De plus, les énergies renouvelables sont souvent décentralisées, ce qui signifie qu’elles sont produites en une multitude de points géographiques, différents des sites de production actuels et donc nécessitant l’installation d’infrastructures comme les lignes haute tension. Leur raccordement demande alors des investissements importants.
Finalement, des onduleurs et redresseurs sont nécessaires pour convertir le courant des énergies renouvelables en une forme compatible avec le réseau et stabiliser les fluctuations de tension et de fréquence. Cela ajoute des coûts supplémentaires, non pris en compte dans le LCOE des énergies renouvelables.
Ces énergies entraînent donc des difficultés pour assurer l’adéquation entre la ressource disponible et la demande en électricité. Elles nécessitent un raccordement suffisant au réseau électrique et le maintien d’une stabilité en tension et en fréquence, ce qui n’est pas toujours aisé de par leur intermittence.
Défi n°3 | Disponibilité des matériaux
Certaines éoliennes, en particulier les derniers modèles nécessitent l’utilisation de terres rares pour produire des aimants permanents puissants. Souvent fabriqués à partir de néodyme et de dysprosium, ils offrent plusieurs avantages, notamment une efficacité accrue et une maintenance réduite. En effet, les générateurs à aimants permanents sont plus légers et plus compacts, ce qui améliore l’efficacité globale des éoliennes. De plus, ils nécessitent moins de maintenance car ils n’ont pas besoin d’un courant électrique constant pour maintenir le champ magnétique. Cependant, l’utilisation de terres rares présente aussi des inconvénients, tels que le coût élevé de ces matériaux et l’impact environnemental significatif de leur extraction et de leur traitement. Toutefois, seulement 3% des éoliennes terrestres en France sont aujourd’hui équipées de ces aimants.
Certains métaux nécessaires à la production d’éoliennes et de panneaux solaires pourraient par ailleurs devenir plus difficiles à trouver d’ici 2050 en raison de la forte exploitation des ressources disponibles.
Défi n°4 | Recyclage
En tant que sources d’énergie propre, la fin de vie des éoliennes et des panneaux solaires doit être anticipée en adoptant le principe de l’économie circulaire. Cela permet alors de minimiser leur empreinte environnementale.
Il s’agit non seulement de traiter les déchets, mais surtout de les recycler. Pour les panneaux solaires, il s’agit de recycler le silicium, le verre et l’aluminium principalement. En ce qui concerne les éoliennes, des masses importantes de béton et d’acier sont à recycler, ce qui ne pose pas un problème clé en termes de technologie. En revanche, les matériaux composites, utilisés notamment dans les pales des éoliennes, sont particulièrement difficiles à recycler en raison de leur composition complexe et de leur résistance.
Recycler, c’est aussi répondre à la question de la disponibilité des matériaux nécessaires à la production de ces technologies. Les panneaux solaires, par exemple, ont une durée de vie moyenne de 25 à 30 ans, tandis que les éoliennes peuvent fonctionner pendant environ 20 à 25 ans. À la fin de leur cycle de vie, ces installations génèrent des déchets qui doivent être traités.
Conclusion
Les énergies renouvelables sont essentielles dans un mix énergétique décarboné car elles permettent de réduire fortement les émissions de carbone liées à la production d’électricité. Aujourd’hui, les coûts de l’énergie éolienne et solaire sont très bas, les rendant compétitives grâce à une réduction des coûts de près de moitié en dix ans. En conséquence, leur croissance a été rapide et devrait continuer à ce rythme, bien que la baisse des coûts ralentisse. Point crucial, l’intermittence de ces énergies nécessite de développer des capacités de stockage ou des moyens de production pilotables, comme l’énergie nucléaire ou des centrales thermiques décarbonées. Finalement, on peut aussi agir sur la demande, et tirer parti de la possibilité d’effacement de certains industriels et particuliers.
***
Article rédigé en date du 4 février 2025. Communication publicitaire. Ce document n’a pas de valeur précontractuelle ou contractuelle. Il est remis à son destinataire à titre d’information. Les analyses et/ou descriptions contenues dans ce document ne sauraient être interprétées comme des conseils ou recommandations de la part de Lazard Frères Gestion SAS. Ce document ne constitue ni une recommandation d’achat ou de vente, ni une incitation à l’investissement. Ce document est la propriété intellectuelle de Lazard Frères Gestion – S.A.S au capital de 14.487.500€ – 352 213 599 RCS Paris 25, RUE DE COURCELLES – 75008 PARIS. Numéro d’agrément AMF : GP-04000068.
À propos du groupe Lazard :
Fondée en 1848, Lazard est l'une des principales sociétés de conseil financier et de gestion d'actifs au monde, avec des activités en Amérique du Nord et du Sud, en Europe, au Moyen-Orient, en Asie et en Australie. Lazard offre ses conseils en matière de fusions et acquisitions, marchés de capitaux, restructuration/gestion du passif, géopolitique et autres questions stratégiques, ainsi que des solutions de gestion d'actifs et d'investissement aux institutions, aux entreprises, aux gouvernements, aux partenariats, aux family offices et aux particuliers fortunés. Pour plus d'informations, veuillez consulter le site www.lazard.com.
Lazard Frères Gestion est la société de gestion d’actifs du groupe Lazard en France, spécialisée dans l’investissement dans les valeurs cotées. Elle bénéficie, pour accompagner ses clients, de tous les savoir-faire d’une grande maison de gestion adossée à un puissant groupe international : présence sur toutes les grandes classes d'actifs, implantation sur les zones géographiques majeures, ainsi qu’une équipe de recherche mondiale composée de plus de 100 analystes dédiés à la gestion d'actifs. Pour plus d'informations sur Lazard Frères Gestion, veuillez consulter le site www.lazardfreresgestion.fr.